فهم رسوم اختبار الجهد القلبي: التكاليف والتأمين والتخطيط المالي
غالبًا ما يبدو التنقل في المشهد المالي للرعاية الصحية الحديثة مرهقًا بقدر الإجراءات الطبية نفسها، ولا سيما عندما تستلزم الحالة إجراء فحوص تشخيصية لعضو بالغ الأهمية مثل القلب. إذا أوصى طبيبك بإجراء اختبار الجهد القلبي، فينبغي أن يكون فهم رسوم اختبار الجهد من أولوياتك إلى جانب الاستعداد للفحص ذاته. يفترض كثير من المرضى أن تأمينهم سيغطي بسلاسة كل جوانب التشخيصات القلبية الوعائية، ثم يفاجَؤون بفواتير غير متوقعة بعد أسابيع أو أشهر. وفي الواقع، تتسم فواتير الرعاية الصحية بالتجزؤ الشديد، وتختلف التكاليف اختلافًا كبيرًا بحسب الموقع الجغرافي، ونوع المنشأة، وحالة الانضمام إلى شبكة التأمين، والمنهجية المحددة المستخدمة في الاختبار. ومن خلال اكتساب فهم واضح لرسوم اختبار الجهد، يمكنك إدارة تعرّضك المالي استباقيًا، وتجنّب الفواتير الطبية المفاجئة، واتخاذ قرارات مستنيرة تتوافق مع احتياجاتك السريرية وميزانيتك معًا. يفصّل هذا الدليل الشامل كل عنصر من عناصر نفقات الفحوص القلبية، ويشرح كيفية تفاعل وثائق التأمين مع فوترة الإجراءات، ويقدم استراتيجيات عملية للتفاوض بشأن التكاليف بفاعلية. سواء كنت مقبلًا على موعد قريب أو تساعد شخصًا عزيزًا على تخطيط مسار رعايته الصحية، سيزوّدك هذا المورد بالمعرفة اللازمة للتعامل مع النظام بثقة.
ما اختبار الجهد القلبي؟
اختبار الجهد القلبي إجراء تشخيصي غير باضع صُمم لتقييم كيفية عمل قلبك تحت المجهود البدني أو المجهود المستحث دوائيًا. ويتمثل الهدف الفسيولوجي الأساسي في قياس تدفق الدم في عضلة القلب، واستجابة معدل ضربات القلب، واستقرار النظم، والكفاءة القلبية الوعائية العامة عند ازدياد الطلب على الأكسجين. في حالة الراحة، قد تمد الشرايين التاجية عضلة القلب بدم كافٍ حتى عند وجود انسدادات خفيفة. لكن عند ممارسة التمارين أو تلقي أدوية تُحدث الجهد، يحتاج قلبك إلى كمية أكبر بكثير من الدم المؤكسج. وإذا كان أحد الشرايين التاجية متضيّقًا أو مسدودًا بلويحة تصلب الشرايين، فقد يسبب تدفق الدم المحدود أعراض نقص التروية، أو تغيرات غير طبيعية في تخطيط كهربية القلب (ECG)، أو عيوبًا في الإرواء تظل غير قابلة للكشف في وقت الراحة. ويعتمد الأطباء على هذه المؤشرات الناجمة عن الجهد لتشخيص مرض الشريان التاجي، وتقييم شدة الحالات القلبية القائمة، وقياس فعالية العلاجات الحالية، وتحديد المعايير الآمنة للعودة إلى النشاط البدني بعد حدث قلبي.
حاسبة مجانيةحاسبة ضغط الشريان المتوسطحاسبة ضغط الشريان المتوسطافتح الحاسبةأنواع اختبارات الجهد
تؤثر المنهجية المحددة التي يختارها طبيب القلب مباشرة في الدقة السريرية وفي الفواتير المرتبطة بها. يتضمن اختبار الجهد القياسي بالتمارين المشي على جهاز مشي كهربائي أو تدوير الدواسات على دراجة ثابتة مع ارتداء أقطاب تخطيط كهربية القلب وأساور المراقبة الآلية لضغط الدم. ومع ازدياد شدة الجهد وفق بروتوكولات موحّدة مثل Bruce أو Modified Bruce، يتابع الفني أو الطبيب المشرف باستمرار معدل ضربات القلب وضغط الدم والنشاط الكهربائي. أما للمرضى الذين لا يستطيعون بلوغ مجهود بدني كافٍ بسبب محدودية الحركة، أو التهاب المفاصل، أو مرض رئوي، أو السمنة الشديدة، أو انخفاض اللياقة القلبية الوعائية، فتستخدم اختبارات الجهد الدوائية أدوية وريدية مثل dobutamine أو adenosine أو regadenoson لمحاكاة تأثير التمارين في الأوعية الدموية التاجية. وإضافة إلى ذلك، تدمج اختبارات الجهد التصويرية بين الومضان النووي (تصوير إرواء عضلة القلب) أو تخطيط صدى القلب مع الجهد، لتوفر بيانات بصرية تفصيلية عن وظيفة حجرات القلب، وديناميكيات الصمامات، وتدفق الدم الإقليمي في عضلة القلب. ويعزز إدراج التصوير حساسية التشخيص لنقص التروية الدقيق بدرجة ملحوظة، لكنه يضيف بطبيعة الحال رسومًا تقنية ورسوم تفسير إضافية.
لماذا يوصي به الأطباء
تؤكد الإرشادات السريرية الصادرة عن الجمعيات القلبية الوعائية الكبرى أهمية اختبار الجهد باعتباره ركيزة لطب القلب الوقائي وللتقييم العرضي للأمراض القلبية الوعائية. يطلب الأطباء هذه الاختبارات للتحري عن ألم الصدر غير المفسر، أو ضيق النفس عند الجهد، أو الخفقان، أو الإرهاق غير المفسر. كما تُستخدم بانتظام لتصنيف المخاطر قبل العمليات الجراحية الكبرى غير القلبية، وللتقييم بعد إعادة التأهيل عقب احتشاء عضلة القلب أو وضع دعامة، وللفحص في الفئات عالية الخطورة المصابة بداء السكري أو ارتفاع ضغط الدم أو اضطراب شحوم الدم أو ذات التاريخ العائلي القوي للمرض القلبي الوعائي المبكر. يوفر الاختبار مقاييس موضوعية قابلة للقياس الكمي توجه تعديلات الأدوية، وتدخلات نمط الحياة، والقرارات المتعلقة بالتدخلات المتقدمة مثل تصوير الأوعية التاجية أو جراحة المجازة. وللاطلاع على استراتيجيات شاملة للوقاية من أمراض القلب، يساعد فهم المبرر السريري المرضى على إدراك قيمة الإجراء ووضع الاستثمار المالي في سياق استراتيجية إدارة صحتهم الأوسع.
تفصيل رسوم اختبار الجهد
تعمل فوترة الرعاية الصحية وفق نظام ترميز متخصص للغاية، ولا تشكل اختبارات الجهد القلبي استثناءً. عندما تتلقى كشفًا مفصلًا أو تقديرًا أوليًا، نادرًا ما يعرض التفصيل المالي رسمًا ثابتًا واحدًا. بل سترى بنودًا متعددة تمثل خدمات مهنية وتقنية وخدمات منشآت مختلفة. ووفقًا للمعهد الوطني للقلب والرئة والدم، يتطلب فهم رسوم اختبار الجهد إدراك أن التشخيصات القلبية الوعائية الحديثة تُفوتر باعتبارها مجموعة من المكونات المنفصلة، يحكم كلًّا منها رمز مختلف من رموز المصطلحات الإجرائية الحالية (CPT) التي وضعتها الجمعية الطبية الأمريكية. ويعد هذا الهيكل المجزأ للفوترة سببًا رئيسيًا في ارتباك المرضى عند مقارنة عروض الأسعار بين المستشفيات ومراكز الفحوص التشخيصية المستقلة وعيادات أطباء القلب الخاصة. وينشأ الالتزام المالي الإجمالي من جمع هذه الرموز بعد تعديلها وفق تعديلات السوق الإقليمية، وتكاليف المنشأة العامة، والاتفاقات التعاقدية بين مقدمي الخدمات وشركات التأمين التجاري.
رسوم الاختبار الأساسية
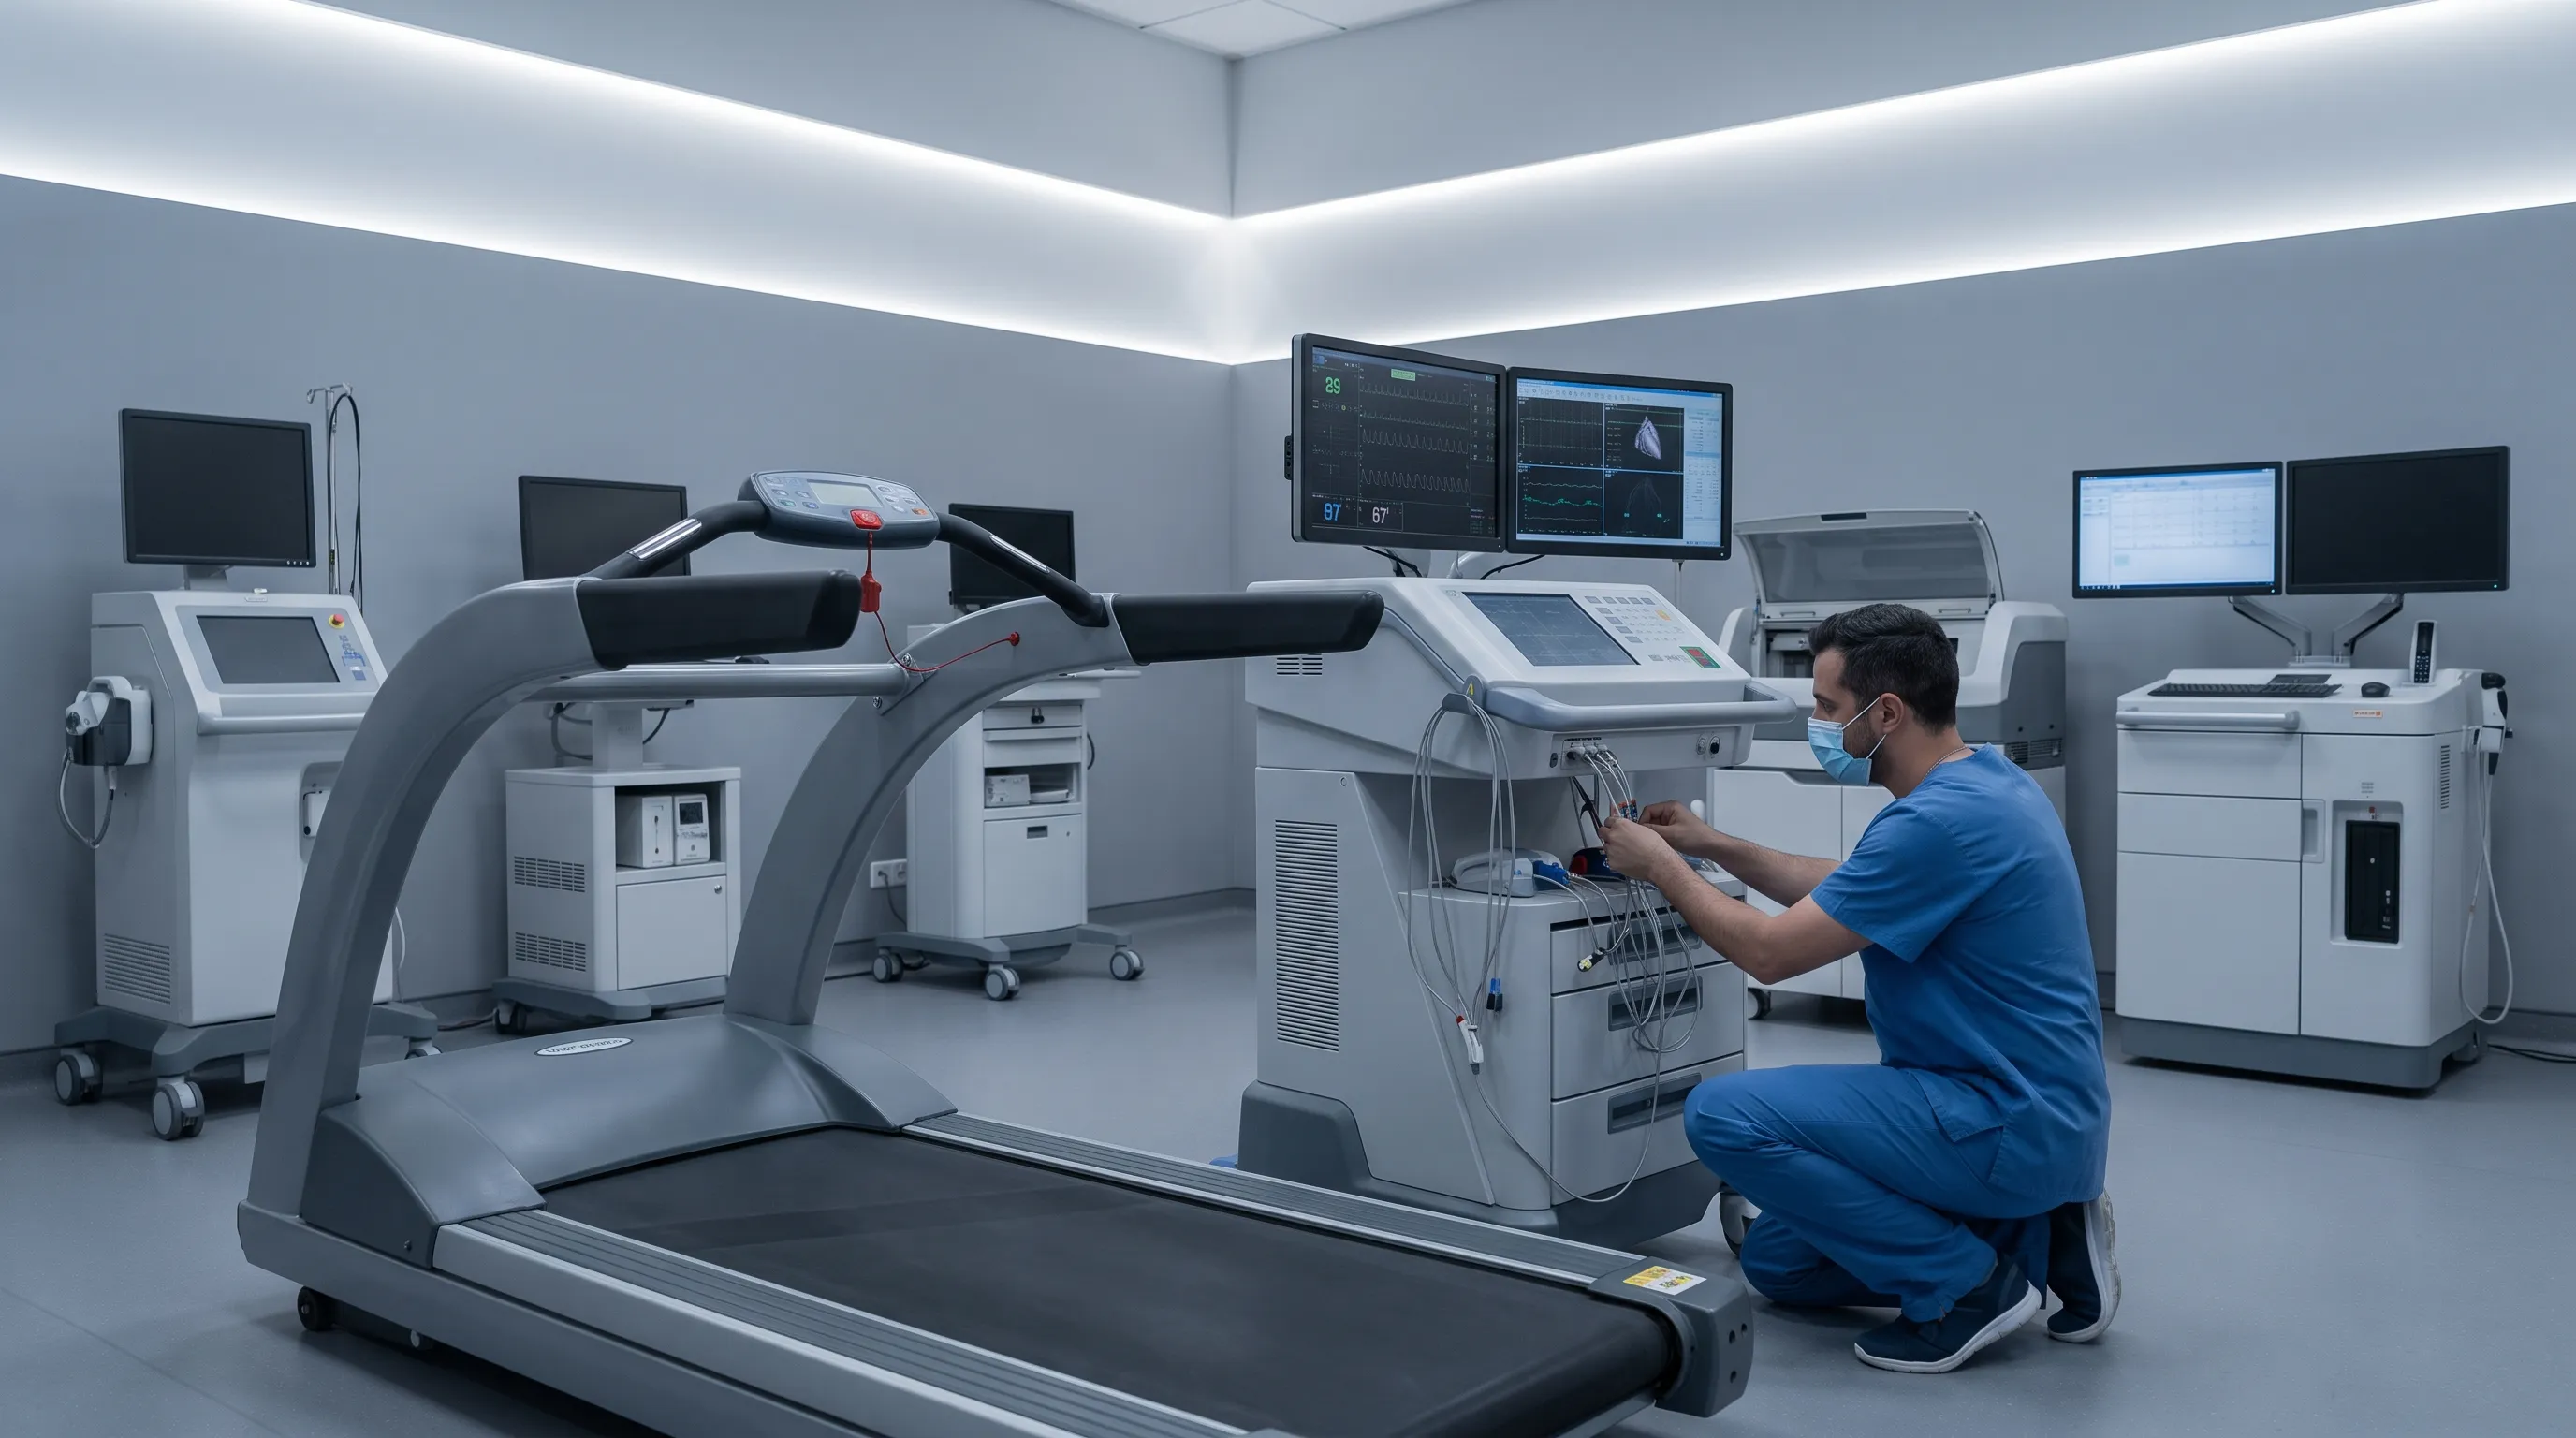
تغطي النفقة الأساسية التطبيق الفعلي لبروتوكول الجهد والمراقبة الفسيولوجية المستمرة. ويشمل ذلك استخدام معدات متخصصة مثل أجهزة المشي الكهربائية، وأجهزة قياس الجهد بالدراجات، وأجهزة تخطيط كهربية القلب ذات 12 اشتقاقًا، وأجهزة قياس ضغط الدم الآلية، ومقاييس التأكسج النبضي. وتشمل تكلفة الكادر الفني الوقت المستغرق في تحضير الجلد ووضع الأقطاب، ومعايرة أنظمة المراقبة، والإشراف على التمرين أو التحريض الدوائي، وتوثيق الاستجابات الفسيولوجية في الوقت الحقيقي. وفي اختبارات الجهد القياسية على جهاز المشي من دون تصوير، يمثل هذا المكوّن التقني عادةً الجزء الأكبر من التكلفة الأساسية. ويشمل رمز CPT لاختبار الجهد القياسي كلاً من التطبيق التقني والإشراف المهني، على الرغم من أن بعض جهات الفوترة تفصل بينهما تبعًا لممارسات السوق المحلية وترتيبات السداد التعاقدية.
تكاليف الإشراف والتفسير من الطبيب
طب القلب اختصاص طبي منظم بدرجة كبيرة، وتتطلب اختبارات الجهد إشرافًا مباشرًا أو غير مباشر من طبيب مرخص ومدرّب على التشخيصات القلبية الوعائية. تعوّض الرسوم المهنية طبيب القلب المشرف عن رقابته السريرية أثناء الإجراء، وتحليله للبيانات المجمعة، ثم إعداد تقرير تشخيصي شامل. ويكتسب مكوّن التفسير قيمة خاصة لأنه يحوّل الإشارات الكهربائية الخام والبيانات الديناميكية الدموية ونتائج التصوير إلى معلومات قابلة للتطبيق السريري. يقيّم الأطباء انخفاض أو ارتفاع مقطع ST، والكفاءة الزمنية القلبية، واستجابات ضغط الدم، واستعادة معدل ضربات القلب، وأنماط الإرواء في التصوير لتحديد نتائج الاختبار. وتُفوتر هذه الخدمات المهنية بصورة منفصلة عن المكونات التقنية، وتختلف بحسب خبرة الطبيب والتكاليف العامة للممارسة وجداول السداد الإقليمية.
رسوم المنشأة والإدارة
تفرض أقسام العيادات الخارجية في المستشفيات رسوم منشأة أعلى بكثير في العادة من مراكز الفحوص التشخيصية المستقلة أو عيادات أطباء القلب الخاصة. تغطي هذه الرسوم التكاليف العامة الكبيرة اللازمة للحفاظ على مختبرات قلبية وعائية معتمدة، والامتثال لمعايير Joint Commission التنظيمية، وتوظيف طاقم تمريض معتمد، وتوفير وصول فوري إلى معدات الإنعاش الطارئة. كما تفوتر المستشفيات عن إشغال الغرفة، واستهلاك المعدات، وتعقيم المستلزمات الطبية، وتوثيق السجل الصحي الإلكتروني، والامتثال لبروتوكولات السلامة الإشعاعية على مستوى الولاية عندما تُستخدم النظائر النووية. ورغم أن بيئات المستشفيات تتيح وصولًا فوريًا إلى مختبرات القسطرة القلبية المتقدمة في حال حدوث مضاعفات إجرائية نادرة، فإن هذه الاحتياطات الأمنية ترفع بطبيعتها التكاليف الإدارية والتشغيلية، والتي تُنقل لاحقًا إلى المرضى عبر رسوم أساسية أعلى.
متوسط رسوم اختبار الجهد حسب نوع الاختبار
يخلق الموقع الجغرافي، ونوع المنشأة، ومنهجية الاختبار تفاوتات سعرية كبيرة عبر نظام الرعاية الصحية. وتوفر المتوسطات الوطنية المستمدة من جداول رسوم Medicare، والأسعار التي تفاوضت عليها شركات التأمين التجاري، وقواعد بيانات التسعير الشفافة للمستشفيات معيارًا مفيدًا للتخطيط المالي. وينبغي للمرضى ملاحظة أن هذه الأرقام تمثل النطاقات المعتادة قبل تعديلات التأمين، وأن الالتزامات الفعلية التي يدفعونها من جيوبهم تعتمد بدرجة كبيرة على هياكل التغطية الفردية، وحالة الخصم السنوي، والمنافسة في السوق الإقليمية. إن فهم هذه التباينات يمكّن المستهلكين من اتخاذ خيارات فعالة من حيث التكلفة من دون المساس بجودة التشخيص.
| نوع الاختبار | النطاق النقدي المعتاد/لغير المؤمن عليهم | متوسط السعر المتفاوض عليه مع التأمين | مكونات الفوترة الرئيسية |
|---|---|---|---|
| اختبار جهد ECG القياسي على جهاز المشي | $250 - $600 | $150 - $350 | بروتوكول التمرين، مراقبة ECG المستمرة، تفسير الطبيب |
| ECG الجهد الدوائي | $350 - $800 | $250 - $550 | إعطاء الدواء، مستلزمات الوريد، المراقبة المستمرة، التفسير |
| تخطيط صدى القلب مع الجهد | $800 - $2,500 | $500 - $1,500 | معدات التصوير بالموجات فوق الصوتية، الرسوم التقنية لاختصاصي التصوير، تفسير طبيب القلب |
| اختبار الجهد النووي (MPI) | $1,200 - $3,500 | $800 - $2,000 | متتبع صيدلاني إشعاعي، تشغيل كاميرا غاما، فني الطب النووي، قراءتان من طبيبين |
كما يوضح الجدول، تؤدي إضافة وسائل التصوير إلى زيادة التعقيد التقني والالتزام المالي معًا. يتطلب تصوير إرواء عضلة القلب النووي شراء المتتبعات المشعة مثل technetium-99m sestamibi والتعامل الآمن معها، وتشغيل كاميرات غاما المتخصصة، وغالبًا تفسيرين من طبيبين، أحدهما لمرحلة الجهد والآخر للراحة. ويعتمد تخطيط صدى القلب مع الجهد على تقنية الموجات فوق الصوتية عالية الدقة ويتطلب وجود اختصاصي تصوير قلبي وعائي معتمد إلى جانب طبيب القلب المشرف. ينبغي للمرضى الذين يحتاجون إلى هذه البروتوكولات المتقدمة أن يتوقعوا رسوم اختبار جهد تعكس الطبيعة الشاملة للتصوير التشخيصي ومتطلبات الكادر الفني المتخصص.
كيف يؤثر التأمين في رسوم اختبار الجهد؟
تعيد وثائق التأمين الصحي تشكيل المشهد المالي للفحوص التشخيصية على نحو أساسي. تحدد فئة تغطيتك، وحالة الخصم السنوي، وتصميم الشبكة، ومتطلبات الموافقة المسبقة ما إذا كنت ستدفع 20 دولارًا أو 2,000 دولار. يفرض قانون الرعاية الميسرة تغطية الخدمات الوقائية، لكن اختبار الجهد يُصنّف عمومًا بأنه تشخيصي لا وقائي، ما يعني تطبيق أحكام تقاسم التكلفة المعتادة. ويجب على المرضى التعامل مع لغة الوثيقة المعقدة لفهم مسؤوليتهم المالية الدقيقة قبل جدولة الإجراء.
تغطية التأمين الخاص
تصنف خطط الصحة التجارية اختبارات الجهد عادةً ضمن تشخيصات طب القلب للمرضى الخارجيين. وإذا وثّق طبيبك دواعي ضرورية طبيًا، مثل ألم الصدر أو ضيق النفس عند الجهد أو نتائج ECG غير الطبيعية في الراحة أو المؤشرات الحيوية القلبية الإيجابية، فإن الاختبار يستوفي عادةً معايير الضرورة الطبية للتغطية. لكن يظل المرضى مسؤولين عن المبالغ القابلة للخصم، والمدفوعات المشتركة، ونسب التأمين المشترك إلى أن يبلغوا الحد الأقصى للنفقات من الجيب. وتعد حالة الشبكة المتغير الأهم: إذ تكون لدى مقدمي الخدمة داخل الشبكة عقود متفاوض عليها مسبقًا مع شركات التأمين تحد من مبالغ الفوترة وتقلل تقاسم التكلفة على المريض. وتعرّض الفوترة خارج الشبكة المرضى لفوترة الرصيد، حيث يمكن لمقدمي الخدمة تحصيل الفرق بين المبلغ الذي يسمح به المؤمن والرسوم القياسية لمقدم الخدمة، رغم أن تشريعًا اتحاديًا حديثًا خفف هذه الممارسة في كثير من حالات الطوارئ وبعض الحالات غير الطارئة. تحقق دائمًا من أن المنشأة والطبيب المشرف كليهما يشاركان في شبكتك لتجنب الفوارق الكارثية في الفواتير.
إرشادات Medicare وMedicaid
تحافظ مراكز خدمات Medicare وMedicaid على معايير تغطية صارمة للتشخيصات القلبية الوعائية. يغطي Medicare Part B اختبارات الجهد الضرورية طبيًا للمرضى الذين لديهم أعراض أو الذين يخضعون لتقييم المخاطر القلبية الوعائية، عندما يطلبها طبيب مؤهل. ويتحمل المستفيدون الخصم السنوي لـ Part B وتأمينًا مشتركًا بنسبة 20% بعد استيفاء الخصم. وتعكس خطط Medicare Advantage تغطية Part B لكنها قد تفرض هياكل إضافية للمدفوعات المشتركة، وقيودًا على الشبكة، ومتطلبات للموافقة المسبقة. وتختلف برامج Medicaid، التي تُدار على مستوى الولايات، اختلافًا كبيرًا، لكنها تغطي عمومًا الفحوص القلبية التشخيصية للمستفيدين المؤهلين من ذوي الدخل المنخفض الذين يستوفون حدود الضرورة الطبية. وينبغي للمرضى غير المؤمن عليهم أو من لديهم خطط صحية بخصم مرتفع استكشاف برامج المساعدة المالية في المستشفيات، أو الخصومات وفق الشرائح، أو بدائل التسعير النقدي قبل الالتزام بمقدم خدمة.
الرسوم الخفية والنفقات غير المتوقعة
نادرًا ما يعكس عرض السعر الأولي أو تقدير التأمين الصورة المالية الكاملة. يواجه كثير من المرضى رسومًا ثانوية تظهر أثناء عملية الاختبار أو بعدها. إن توقع هذه النفقات المحتملة يمنع اضطراب الميزانية ويسمح بالتخطيط المالي الاستباقي. ويُعد التواصل الشفاف مع قسم الفوترة لدى مقدم الخدمة ومندوب التأمين ضروريًا لكشف التكلفة الحقيقية قبل بدء الإجراء.
الفوترة خارج الشبكة
حتى إذا حددت موعد اختبارك في مستشفى داخل الشبكة، قد يعمل مقدمو خدمات أفراد داخل تلك المنشأة بموجب ترتيبات تعاقد مستقل. ويشمل ذلك أطباء القلب وأطباء التخدير، إذا كان التهدئة مطلوبة، وأطباء الأشعة وفنيي التشخيص المستقلين. وتحدث هذه الممارسة، المعروفة شائعًا باسم الفوترة المفاجئة، عندما يقدم مختصون خارج الشبكة خدمات في منشآت داخل الشبكة. خفضت الحماية الاتحادية الحديثة بموجب No Surprises Act هذا الخطر للرعاية الطارئة وبعض الحالات غير الطارئة، لكن ينبغي للمرضى مع ذلك طلب تأكيد خطي لمشاركة جميع العاملين في شبكتهم في الفحوص التشخيصية. ويظل التحقق من مؤهلات مقدمي الخدمة وانتماءاتهم إلى الشبكة قبل الموعد أكثر وسائل الدفاع فاعلية ضد فواتير الرصيد غير المتوقعة.
متطلبات الفحوص الإضافية
في نحو 10 إلى 15% من الحالات، تبدو نتائج اختبار الجهد الأولي غير حاسمة أو حدية أو غير كافية تقنيًا بسبب ضعف جودة الصورة، أو عدم بلوغ معدل ضربات قلب كافٍ، أو تشويش ECG غير القابل للتفسير. وعندما يحدث ذلك، قد يطلب الأطباء فحوصًا تكميلية مثل تصوير الأوعية التاجية بالتصوير المقطعي المحوسب، أو تصوير الأوعية التاجية الباضع، أو التصوير المتقدم للقلب بالرنين المغناطيسي. ويحمل كل فحص لاحق هيكل فوترة منفصلًا خاصًا به، ورسومًا مهنية، ومتطلبات للحصول على موافقة التأمين. ينبغي أن يفهم المرضى أن رسوم اختبار الجهد تغطي عادةً الإجراء التشخيصي الأساسي فقط، وأن التقييمات اللاحقة ستولّد التزامات مالية مستقلة. تساعد مناقشة السيناريوهات الطارئة المحتملة مع طبيبك على الاستعداد المالي وتقليل القلق إذا أصبح التصوير المتقدم ضروريًا سريريًا.
نصائح عملية لتقليل رسوم اختبار الجهد
يتطلب التعامل مع الشؤون المالية للرعاية القلبية الوعائية مناصرة استباقية، وتواصلًا شفافًا، وتخطيطًا ماليًا استراتيجيًا. ويمكن للمرضى الذين يتبعون نهجًا منهجيًا لإدارة التكاليف خفض نفقات الجيب بدرجة كبيرة مع ضمان الوصول إلى خدمات تشخيصية عالية الجودة. إن تطبيق هذه الاستراتيجيات القائمة على الأدلة قبل موعدك يحولك من متلقٍ سلبي للفواتير الطبية إلى مستهلك مطلع للرعاية الصحية.
التفاوض مع مقدمي الخدمات
نادرًا ما تكون أسعار الرعاية الصحية ثابتة. فمراكز التشخيص المستقلة، وعيادات طب القلب للمرضى الخارجيين، وحتى أقسام الفوترة في المستشفيات، تقدم كثيرًا خصومات الدفع الذاتي وتخفيضات السداد العاجل وبدائل التسعير النقدي التي تقل بدرجة ملحوظة عن الأسعار القياسية في جدول الرسوم. عند طلب عرض سعر، اسأل صراحةً عن سعر الخصم للدفع الذاتي أو النقدي، إذ يمكن أن يخفض التكاليف الأساسية بنسبة 20 إلى 40%. وإذا تلقيت فاتورة كبيرة بعد أن تعالج شركة التأمين المطالبة، فاتصل فورًا بقسم الاستشارات المالية لدى مقدم الخدمة. غالبًا ما تملك مكاتب الفوترة الطبية سلطة تخفيض الأرصدة، أو وضع خطط أقساط بلا فائدة، أو تصحيح أخطاء الترميز التي تضخم مسؤولية المريض بصورة مصطنعة. وثّق جميع المحادثات، واطلب تقديرات مكتوبة، ولا تؤخر الدفع مطلقًا من دون إنشاء قناة تواصل رسمية.
الاستفادة من خطط الدفع والمساعدة المالية
تُلزم المستشفيات غير الربحية قانونًا بالحفاظ على سياسات للمساعدة المالية تقدم رعاية مخفضة أو مجانية للمرضى المؤهلين بحسب الدخل. تقيّم هذه البرامج، التي تسمى غالبًا الرعاية الخيرية، دخل الأسرة مقارنةً بإرشادات الفقر الفيدرالية لتحديد الأهلية لتخفيضات كبيرة في الرصيد. وقد يتأهل حتى المرضى الذين يتجاوز دخلهم حدود العتبة بقليل لهياكل دفع معدلة. وإضافة إلى ذلك، يتيح استخدام حسابات التوفير الصحي (HSA) أو حسابات الإنفاق المرن (FSA) للمرضى دفع تكاليف التشخيصات القلبية الوعائية المؤهلة بأموال قبل الضريبة، ما يخفض العبء المالي الصافي فعليًا. ويؤدي الجمع بين الخصومات النقدية والحسابات ذات المزايا الضريبية وخطط الدفع المنظمة إلى إنشاء استراتيجية مالية شاملة تقلل رسوم اختبار الجهد وتحافظ في الوقت نفسه على الاستقرار المالي للأسرة.
الأسئلة الشائعة
ما السبب الأكثر شيوعًا لتلقي المرضى فواتير غير متوقعة لاختبار الجهد؟
ينطوي السبب الأكثر تكرارًا على التزامات الخصم التأميني ومتطلبات التأمين المشترك. يعتقد كثير من المرضى خطأً أن امتلاك التأمين الصحي يضمن تغطية كاملة للفحوص التشخيصية. وفي الواقع، يصنف اختبار الجهد على أنه رعاية تشخيصية ضرورية طبيًا وليس تحريًا وقائيًا، ما يعني سريان قواعد الخصم والمدفوعات المشتركة والتأمين المشترك المعتادة. وإضافة إلى ذلك، يغفل المرضى في كثير من الأحيان الرسوم المهنية خارج الشبكة لأطباء القلب المشرفين أو الفنيين المستقلين الذين يعملون ضمن منشآت تكون داخل الشبكة بخلاف ذلك، مما يؤدي إلى فواتير رصيد مفاجئة.
هل يمكنني طلب تقدير للتكلفة مقدمًا قبل موعدي؟
نعم. يتطلب No Surprises Act ولوائح الشفافية ذات الصلة من مقدمي الرعاية الصحية والمنشآت تقديم تقديرات بحسن نية للخدمات المجدولة غير الطارئة للمرضى غير المؤمن عليهم أو الذين يدفعون ذاتيًا. ويمكن حتى للمرضى المؤمن عليهم طلب توقعات مفصلة للتكلفة عبر الاتصال في الوقت نفسه بقسم خدمة العملاء لدى شركة التأمين ومكتب الفوترة لدى مقدم الخدمة. إن طلب رموز CPT المحددة المخطط استخدامها في إجرائك، وعادةً 93015 أو 93016 أو 93017 أو 93018 لاختبار الجهد، يتيح تحققًا دقيقًا من التأمين وتوقعات دقيقة للنفقات التي ستدفعها من جيبك.
هل يغطي التأمين دائمًا اختبارات الجهد للتحري الوقائي؟
لا. تصنف خطط التأمين عمومًا اختبار الجهد القلبي الروتيني للأفراد الذين لا أعراض لديهم ومنخفضي الخطورة باعتباره غير مغطى أو اختياريًا. وتُمنح التغطية عادةً فقط عند وجود دواعي سريرية محددة، مثل ألم الصدر العرضي، أو ضيق النفس غير المفسر، أو تخطيطات كهربية القلب الأساسية غير الطبيعية، أو ملفات المخاطر القلبية الوعائية العالية التي تتطلب تقييمًا قبل الجراحة. وتؤدي محاولة فوترة اختبار تحرٍّ باعتباره ضروريًا طبيًا من دون أعراض أو عوامل خطورة موثقة في كثير من الأحيان إلى رفض المطالبات وتحميل المريض كامل المسؤولية المالية.
كيف أعرف ما إذا كانت رسوم اختبار الجهد ضرورية طبيًا؟
تُحدد الضرورة الطبية من خلال التوثيق السريري لطبيبك المعالج، والذي يجب أن يتماشى مع إرشادات التغطية المعتمدة من شركة التأمين والجهات التنظيمية مثل CMS. ويجب على الطبيب توثيق علامات أو أعراض أو نتائج تصنيف مخاطر محددة تبرر التدخل التشخيصي. تراجع شركات التأمين المطالبات وفق معايير قائمة على الأدلة، فتقيّم ما إذا كانت طرق تشخيص بديلة أقل بضعًا أو أقل تكلفة قد نُظر فيها، ولماذا لم تكن مناسبة. وإذا رُفضت مطالبة، يمكنك الاستئناف بتقديم الملاحظات السريرية الداعمة وخطاب يثبت الضرورة الطبية.
ماذا ينبغي أن أفعل إذا لم أستطع تحمّل رسوم اختبار الجهد؟
لا تمنع الصعوبة المالية الوصول إلى التشخيصات القلبية الوعائية اللازمة. ابدأ بالاتصال بمكتب المساعدة المالية لدى مقدم الخدمة للاستفسار عن خصومات الشرائح، أو برامج الرعاية الخيرية، أو خطط الدفع بلا فائدة. واستكشف أهليتك لعيادات الصحة المجتمعية التي تعمل وفق نماذج التمويل الفيدرالي وتقدم تكاليف تشخيصية مخفضة. وإضافة إلى ذلك، توفر نظم مستشفيات كثيرة بوابات لشفافية الأسعار يستطيع المرضى من خلالها مقارنة التكاليف الإقليمية وجدولة الاختبار في مراكز خارجية أقل سعرًا. لا ترفض أبدًا اختبارًا قلبيًا ضروريًا طبيًا قبل استنفاد موارد الاستشارة المالية.
الخلاصة
يتطلب التعامل مع الرعاية الصحية القلبية الوعائية موازنة الإلحاح السريري بالحكمة المالية. إن فهم رسوم اختبار الجهد يمكّن المرضى من توقع التكاليف، والتحقق من التغطية التأمينية، والتفاوض على أسعار عادلة، وتجنب الاضطرابات غير المتوقعة في الفواتير. ومن خلال الإلمام بترميز الإجراءات، وهياكل رسوم المنشآت، ومتطلبات الشبكة، تتحول من متلقٍ سلبي للرعاية الصحية إلى مناصر مطلع لرفاهك المالي. ويضمن التواصل الاستباقي مع فريق طب القلب وشركة التأمين بقاء الأولويات التشخيصية متوافقة مع ميزانيتك. تذكر أن التشخيصات القلبية عالية الجودة استثمار في الصحة طويلة الأجل، وأن التخطيط المالي الاستراتيجي يتيح لك تأمين الرعاية القلبية الوعائية الأساسية من دون المساس باستقرار أسرتك. أعط الأولوية للشفافية، واستفد من موارد المساعدة المالية المتاحة، وحافظ على حوار مفتوح طوال رحلتك التشخيصية لضمان صحة قلب مثلى وأمان مالي معًا.
كيف نعمل
تم البحث والصياغة بمساعدة الذكاء الاصطناعي ثم راجعه محرر بشري بالمقارنة مع المصادر المذكورة.
هذه المقالة معلومات صحية عامة وليست نصيحة طبية. استشر مختصًا صحيًا مؤهلًا بشأن حالتك.